
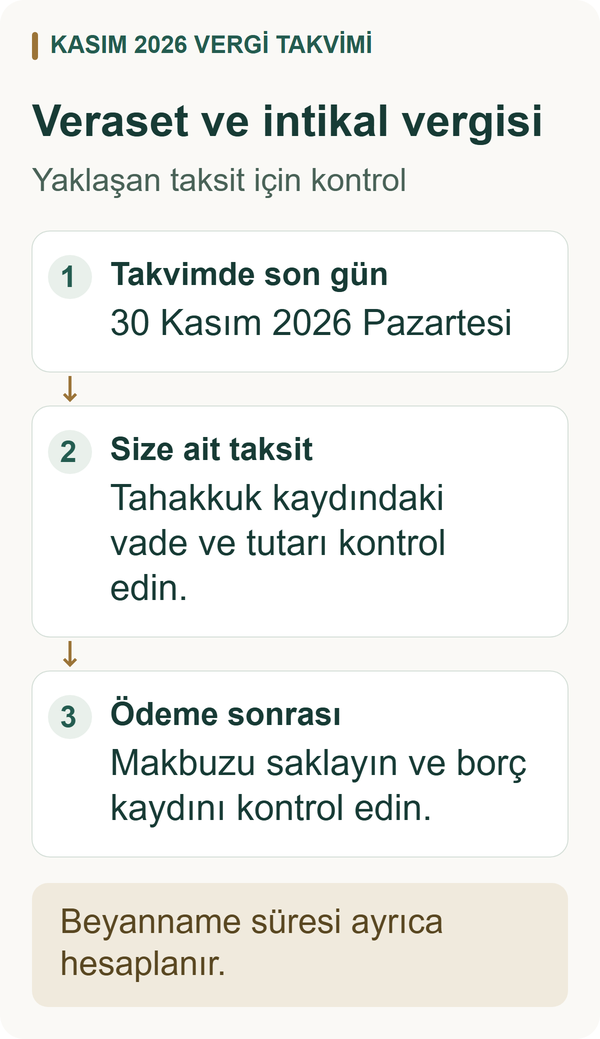
Veraset ve intikal vergisinde Kasım 2026 ödeme dönemi yaklaşıyor. Gelir İdaresi Başkanlığının 2026 vergi takviminde, yılın ikinci taksit ödemesi için son gün 30 Kasım 2026 Pazartesi olarak gösteriliyor. Tahakkuk etmiş vergi borcu bulunan mirasçıların, kendi ödeme planlarında Kasım ayına düşen taksit tutarını kontrol etmesi gerekiyor. GİB vergi takvimi.
Ödeme ayı: Kasım 2026 · Takvimdeki son gün: · Kaynak kontrolü:
Takvimde hangi ödeme yer alıyor?
GİB’in yıllık takviminin Kasım bölümünde veraset ve intikal vergisinin ikinci taksit ödemesi, 30 Kasım tarihli yükümlülükler arasında bulunuyor. Bu tarih, yaklaşan olağan ödeme dönemine ilişkin bir hatırlatma; yeni bir vergi veya yeni çıkarılmış bir düzenleme anlamına gelmiyor.
Takvimdeki ikinci taksit ifadesi, yıl içindeki Mayıs ve Kasım ödeme düzenini anlatıyor. Her mirasçının toplam ödeme planındaki ikinci taksitinin aynı tarihe rastladığı varsayılmamalı; kendi tahakkuk kaydındaki vade ve tutar esas alınmalı.
Kimler taksitini kontrol etmeli?
Kasım ayında vadesi bulunan veraset ve intikal vergisi borçluları ödeme kayıtlarını incelemeli. 7338 sayılı Kanun’un 19. maddesi uyarınca genel ödeme düzeni, tahakkuktan itibaren üç yıl boyunca her yıl Mayıs ve Kasım aylarında ödeme yapılmasıdır. GİB bunu toplam altı eşit taksit olarak açıklıyor. Kanun m.19 ve GİB açıklaması.
Yeni miras kalan bir kişinin beyanname vermesi, her durumda aynı anda Kasım taksiti doğduğu anlamına gelmez. Vergi çıkıp çıkmadığı, tahakkuk ve ödeme planı ayrıca kontrol edilmelidir.
Beyanname süresi ile ödeme tarihi farklı
30 Kasım, bütün mirasçılar için ortak bir beyanname verme tarihi değildir. Beyan süresi ölümün gerçekleştiği yere ve mirasçının bulunduğu ülkeye göre değişir. Örneğin ölüm Türkiye’de gerçekleşmiş ve mükellef Türkiye’de bulunuyorsa süre ölüm tarihinden itibaren dört aydır; yurt dışı bağlantılı durumlarda farklı süreler uygulanır. GİB beyan ve ödeme süreleri tablosu.
Ayrıca miras payı vergi istisnasının altında kalsa bile, veraset yoluyla edinimlerde beyanname yükümlülüğü devam eder. Vergi ödemesi çıkmaması ile beyanname verilmemesi aynı şey değildir. GİB infografiği.
Ödeme nereden yapılabilir?
GİB’in açıkladığı kanallar arasında Dijital Vergi Dairesi ve GİB Mobil, anlaşmalı bankalar, PTT işyerleri ve vergi daireleri bulunuyor. Kullanılabilen kart veya hesap seçenekleri ödeme kanalına göre değişebilir. GİB ödeme yöntemleri.
İşleme resmi Dijital Vergi Dairesi üzerinden başlayabilirsiniz. Ödeme öncesinde vergi türünü, ilgili taksiti ve tutarı kontrol edin; işlem sonunda makbuzu saklayıp ödemenin borç kaydına işlendiğini doğrulayın. Kayıt ile kendi belgeleriniz uyuşmuyorsa ilgili vergi dairesinden açıklama alın.
Mirasçılık belgesinin işlevi için mirasçılık belgesi rehberine, işlem giderlerinin ayrımı için miras işlemlerinde masraflar sayfasına bakabilirsiniz.
Kaynaklar
- GİB, 2026 vergi takvimi, Kasım bölümü (PDF, sayfa 24). Güncel duyurular için GİB vergi takvimi.
- GİB, 7338 sayılı Veraset ve İntikal Vergisi Kanunu, m.19.
- GİB, Veraset ve İntikal Vergisi infografiği (PDF).
- GİB, Beyanname Verme ve Ödeme Süreleri (PDF).
- GİB, veraset ve intikal vergisinde ödeme yöntemleri.